「出産って、けっきょくいくらかかるの?」
「50万円もらえるって聞いたけど、どうやって申請するの?」
初めての出産を前にして、そんなお金の不安をかかえていませんか。
この記事は、出産のときに公的な健康保険からもらえる「出産育児一時金」について、対象になる人・もらえる金額(原則50万円)・3つの受け取り方・申請の流れ5ステップ・必要書類・窓口・期限まで、はじめての方にもわかるようにやさしくまとめた完全ガイドです。
直接支払制度と受取代理制度のちがい、出産費用が50万円より安かったときの差額の受け取り方、里帰り出産や双子のケース、共働き夫婦はどちらの保険から申請するのかまで、早見表つきで解説します。
読み終わるころには、「うちはこの受け取り方でいこう」と自分で判断できるようになります。
「出産でもらえるお金・出産後の手続き」もあわせて確認しておくと安心です
出産育児一時金って、そもそもどんなお金?
出産育児一時金は、赤ちゃんを産んだときに、公的な健康保険からもらえるお金です。
金額は、赤ちゃん1人につき原則50万円です。
双子なら2人分、三つ子なら3人分がもらえます。
なぜこんな制度があるのかというと、出産は病気やケガではないため、健康保険の「3割負担」が使えないからです。
つまり、出産費用は基本的に全額が自己ふたんになります。
その負担を軽くするために、まとまったお金を出してくれるのが、この出産育児一時金なのです。
大切なのは、これは「もらえる権利がある人が申請して初めて受け取れるお金」だということ。
だまっていても自動でふり込まれるわけではありません。
だからこそ、出産前に受け取り方を決めておくことが、後でバタバタしないコツになります。
核心:出産育児一時金は「赤ちゃん1人につき原則50万円」。多くの人は病院で使う「直接支払制度」を選べば、退院時に立て替えなしで会計をラクにできます。まずは出産する病院に「直接支払制度は使えますか?」と聞くだけでOKです。
もらえるのは誰?対象になる人ともらえる金額
出産育児一時金をもらえるのは、公的な健康保険に入っている人です。
会社員なら勤め先の健康保険(協会けんぽや健康保険組合)、自営業やフリーランスなら市区町村の国民健康保険が対象になります。
ここで大事なのは、働いている本人だけでなく、その扶養に入っている家族も対象だということ。
つまり、パパの扶養に入っている専業主婦(夫)のママが出産した場合も、ちゃんともらえます。
妊娠85日(4か月)以降の出産であれば、万が一の死産や流産のときも対象になります。
もらえる金額は、次のように分かれます。
産科医療補償制度に入っている病院で、妊娠22週以降に出産した場合は、1児につき50万円です。
産科医療補償制度に入っていない病院で出産した場合や、妊娠22週より前の出産の場合は、1児につき48万8000円になります。
この「産科医療補償制度」というのは、出産のときに赤ちゃんに重い障害が残ったときの補償のしくみのこと。
多くの産院が加入しているので、ほとんどの人は50万円と考えて大丈夫です。
気になる方は、出産する病院に「産科医療補償制度に入っていますか?」と聞いてみてください。
申請の前に用意しておくもの チェックリスト
受け取り方によって必要なものは少しちがいますが、共通してそろえておくと安心なものをまとめました。
- 健康保険証(ママ本人のもの、または扶養している人のもの)
- マイナ保険証を使う場合はマイナンバーカード
- 母子健康手帳
- 出産費用の領収書・明細書(退院時にもらえます)
- 直接支払制度を使う場合は、病院で渡される「合意文書」
- 振込先の口座がわかるもの(通帳やキャッシュカード)
- 印鑑(病院や保険者によって必要な場合あり)
「自分で申請する方式」を選ぶ場合は、これに加えて、健康保険の窓口でもらう申請書が必要になります。
申請書には、病院に記入してもらう欄があることが多いので、退院までに用意しておくとスムーズです。
くわしい必要書類は、加入している健康保険によってちがいます。
正確なところは、勤め先の健康保険か、お住まいの市区町村の窓口で必ず確認してください。
3つの受け取り方 — どれを選べばいい?
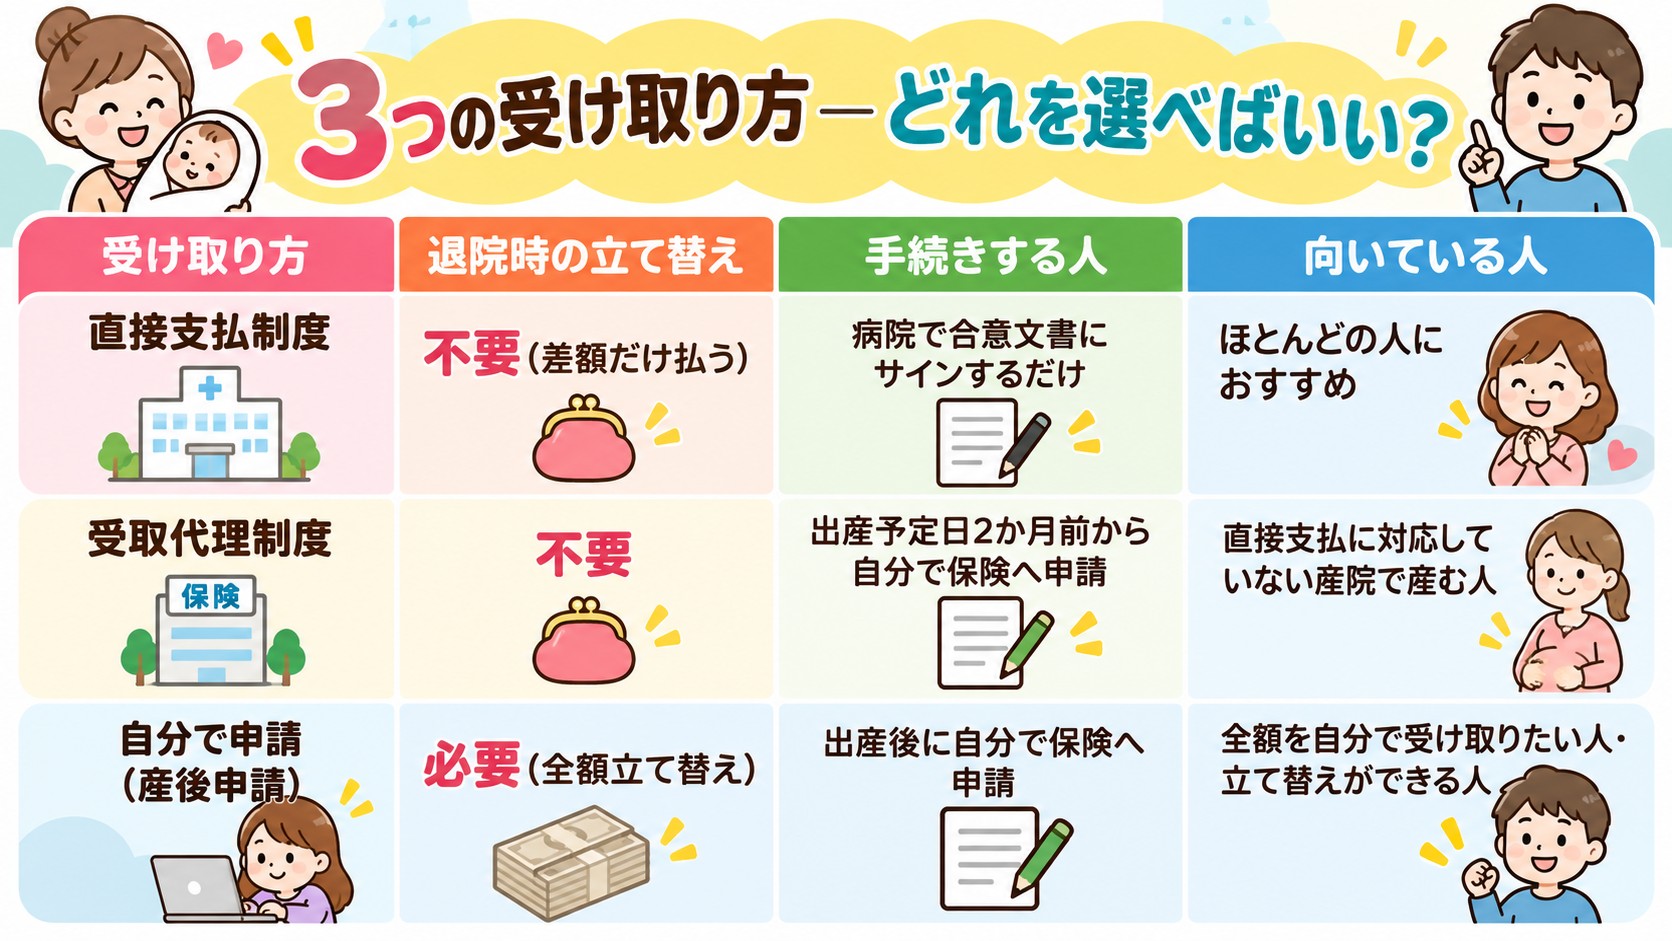
出産育児一時金の受け取り方は、大きく3つあります。
どれを選ぶかで、退院時にお財布から出すお金が大きく変わります。
いちばんラクで、多くの人が選んでいるのが「直接支払制度」です。
これは、健康保険から病院へ直接50万円が支払われるしくみ。
だから退院のとき、あなたが窓口で払うのは「出産費用から50万円を引いた残り」だけで済みます。
まとまったお金を一度立て替える必要がないので、家計にやさしい方法です。
次に「受取代理制度」。
これは、直接支払制度に対応していない小さな産院などで使える方法です。
出産予定日の2か月前以降に、自分で健康保険へ申請しておくと、病院が代わりに一時金を受け取ってくれます。
最後が「自分で申請する方式(産後申請)」。
これは、いったん出産費用を全額自分で払っておき、あとから健康保険に申請してお金を受け取る方法です。
一時的に50万円前後を用意する必要があるので、余裕があるときや、あえて全額を自分で受け取りたいときに向いています。
下の早見表で、3つのちがいを見くらべてみてください。
📱 この早見表は画像として保存できます。画像を長押し →「写真に保存」(iPhone・Androidどちらも同じ)で、いつでもサッと見返せます。
迷ったら、まずは「直接支払制度が使えますか?」と病院に聞いてみるのが正解です。
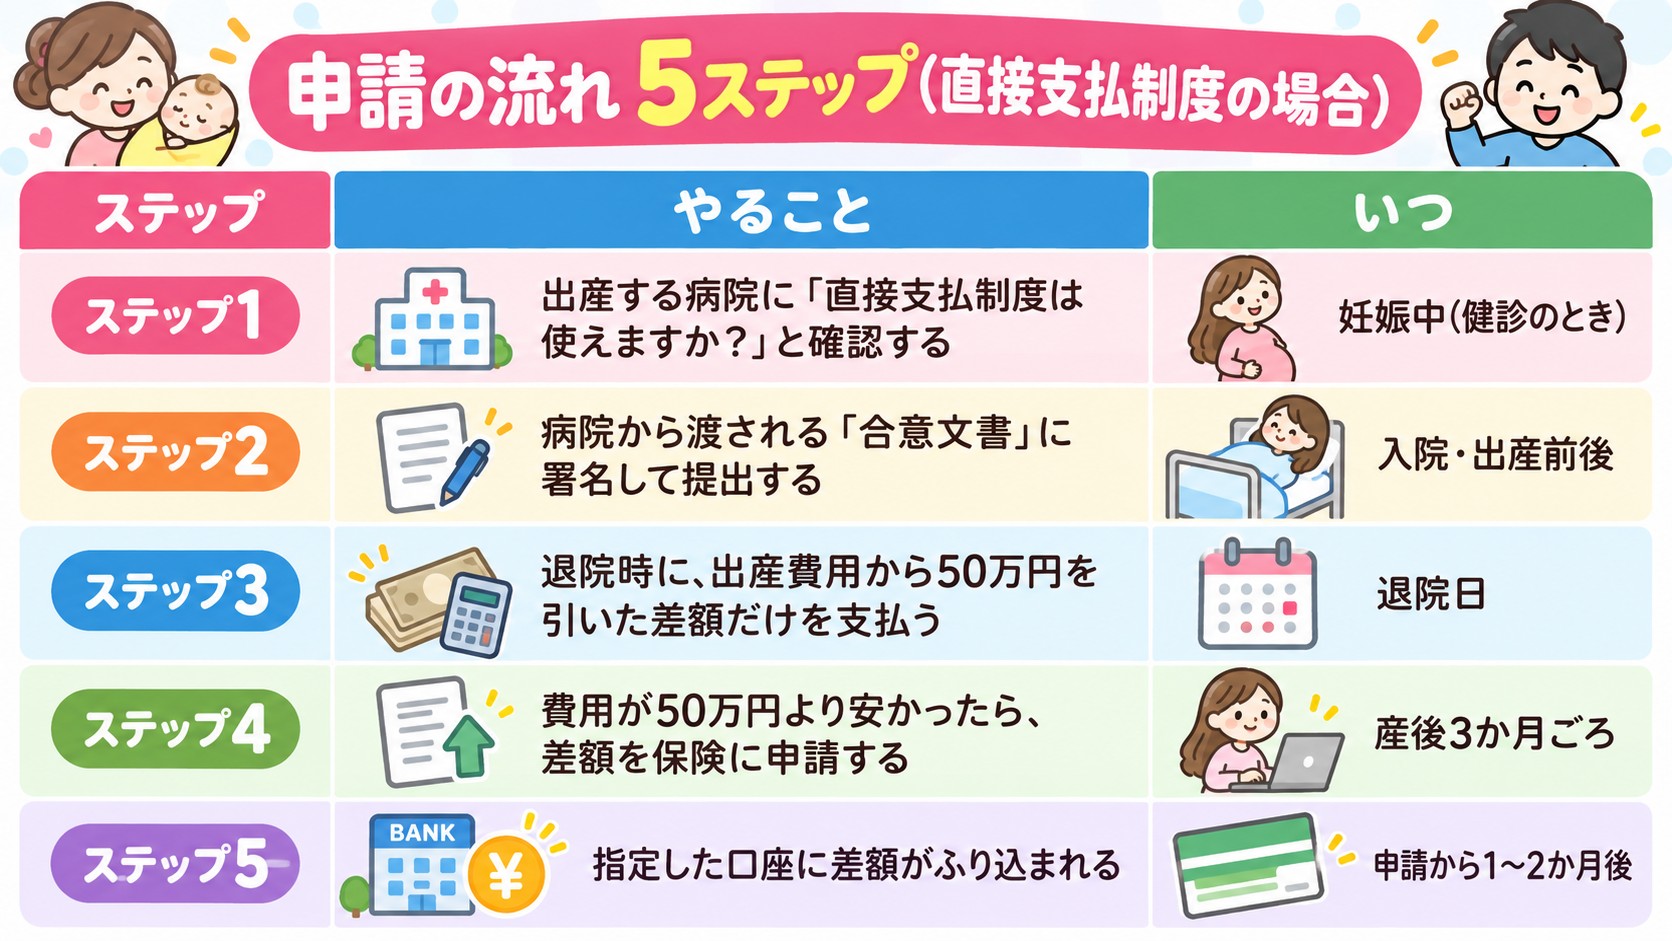
申請の流れ 5ステップ(直接支払制度の場合)
いちばん多く選ばれている直接支払制度を例に、手続きの流れを5つのステップにまとめました。
むずかしそうに見えますが、あなたがすることはとてもシンプルです。
📱 この早見表は画像として保存できます。画像を長押し →「写真に保存」(iPhone・Androidどちらも同じ)で、いつでもサッと見返せます。
ステップ1から3までは、病院にすすめられるままサインすれば終わります。
手続きらしい手続きが必要になるのは、費用が50万円より安かったときの「差額申請」だけです。
この差額申請の案内は、多くの場合、産後3か月ごろに健康保険から書類が送られてきます。
その書類に記入して返送すれば、後日、差額が口座にふり込まれます。
逆に、出産費用が50万円を超えた場合は、超えた分だけを退院時に自分で払えばOKです。
ここで損しがち 3つのNG
NG1:病院に受け取り方を確認しないまま出産日をむかえる
「なんとなく50万円もらえるらしい」で止まってしまう人はとても多いです。
でも、直接支払制度が使えるかどうかは病院によってちがいます。
確認しないまま出産すると、退院時に費用を全額立て替えることになり、あわてて大金を用意するはめになります。
妊娠中の健診のときに、ひとこと「直接支払制度は使えますか?」と聞いておくだけで防げます。
あわせて出産後の手続き一式ガイドも見ておくと、出産前後にやることの全体像がつかめます。
NG2:出産費用が安く済んだのに、差額の申請を忘れる
出産費用が50万円より安かった場合、その差額はあなたが受け取れるお金です。
ところが、この差額申請は「自分で手続きしないともらえない」ケースがあります。
案内の書類が届いても、忙しくてそのままにしてしまうと、数万円を受け取りそこねることも。
産後は赤ちゃんのお世話でバタバタしますが、健康保険からの郵便物は必ず開けて確認しましょう。
NG3:共働きで、どちらの保険から申請すればいいか確認しない
共働き夫婦の場合、出産育児一時金はママ自身が加入している健康保険から受け取るのが基本です。
パパの扶養に入っているママなら、パパの健康保険から受け取ります。
ここをかんちがいして両方に申請しようとすると、手続きがややこしくなります。
まずは「ママ本人がどの保険に入っているか」をはっきりさせるのが第一歩です。
健康保険まわりは子どもを健康保険に入れる手続きガイドもあわせて読むと、家族全体の流れが見えてきます。
まとまったお金が入る前に、やっておくと安心な5つのこと
50万円というまとまったお金は、あるとつい気が大きくなって、なんとなく使ってしまいがちです。
心理学では、こうした「入ってきたお金を、ふだんのお金とは別の財布のように感じてしまう心のクセ」を心の会計と呼びます(セイラーという研究者の考え方)。
つまり、臨時収入だと思うと、いつもより財布のひもがゆるみやすいということ。
だからこそ、出産前に使いみちをざっくり決めておくと、あとで後悔しません。
実践1:出産する病院に受け取り方を早めに確認する
これがいちばん大事な一歩です。
妊娠中の健診のときに「直接支払制度は使えますか?」と聞いておきましょう。
使えるとわかれば、退院時の立て替えの心配がなくなります。
実践2:出産費用の相場を病院に聞いておく
出産費用は病院や地域、部屋のタイプで大きく変わります。
50万円で足りるのか、少しオーバーしそうなのかを、早めに知っておくと安心です。
足りない分は自分で払うことになるので、その分を先に用意しておけます。
実践3:差額が出そうなら、使いみちを先に決めておく
費用が50万円より安く済むと、差額が手元に入ります。
「これはベビーグッズ代」「これは貯金」と、入る前に役割を決めておきましょう。
使いみちを決めておくと、なんとなく消えてしまうのを防げます。
実践4:出産以外にもらえるお金も一緒にチェックする
出産のときにもらえるお金は、一時金だけではありません。
児童手当や乳幼児医療費助成、働くママの育児休業給付金など、申請すればもらえるお金がいくつもあります。
まとめて把握しておくと、もらいそこねが防げます。
実践5:夫婦で「お金の担当」を1人決めておく
産後は、ママもパパもねぶそくでバタバタします。
だからこそ、手続きやお金の管理は「どちらが担当するか」を先に決めておくと安心です。
できればパパが担当すると、産後のママの負担がぐっと軽くなります。
夫婦の役割分担は妊娠中こそ夫婦で子育てチームになる準備ガイドも参考にしてみてください。
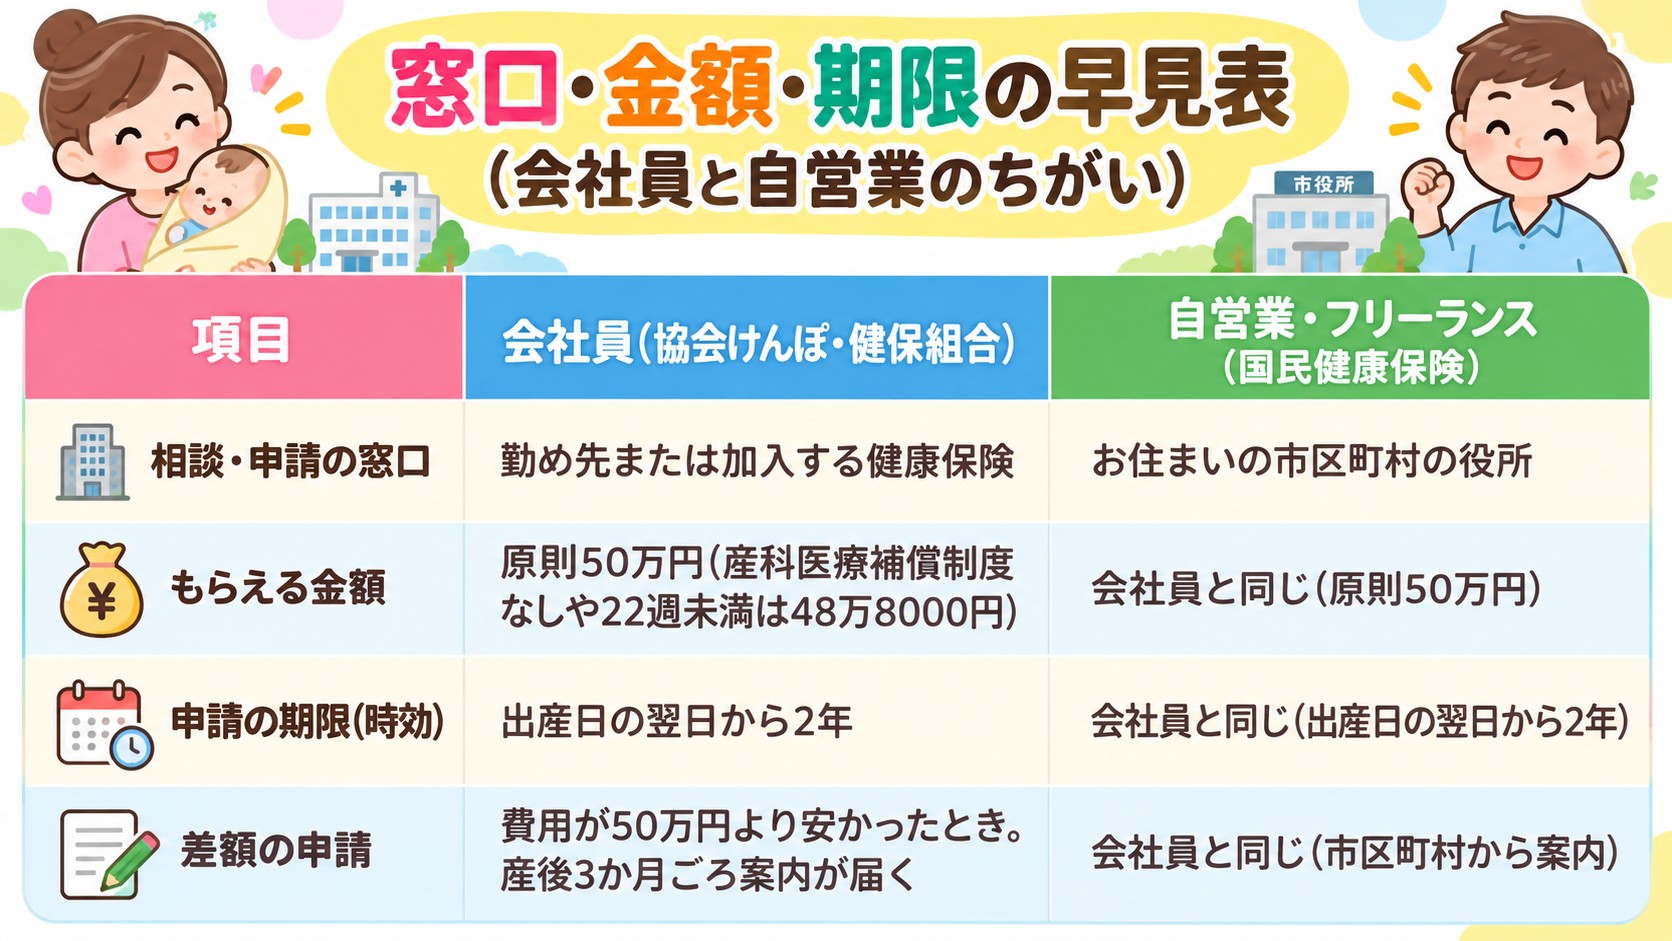
窓口・金額・期限 早見表
「結局どこに聞けばいいの?」「いつまでに申請するの?」がひと目でわかるようにまとめました。
📱 この早見表は画像として保存できます。画像を長押し →「写真に保存」(iPhone・Androidどちらも同じ)で、いつでもサッと見返せます。
申請の期限は、出産した日の翌日から2年です。
意外と長いですが、うっかり忘れて2年を過ぎると、もらえなくなってしまいます。
産後の落ち着いたタイミングで、早めに手続きを済ませておきましょう。
よくある質問(FAQ)
Q1. 出産費用が50万円より安かったら、差額はもらえますか?
はい、もらえます。
費用が50万円より安く済んだ場合、その差額はあなたが受け取れます。
直接支払制度を使ったときは、産後3か月ごろに健康保険から案内が届くので、その書類で申請してください。
Q2. 帝王切開や入院が長引いて50万円を超えたら、どうなりますか?
超えた分だけを、退院時に自分で支払います。
直接支払制度なら、病院が50万円を先に受け取っているので、あなたが払うのは差額だけです。
なお、帝王切開は健康保険の対象になるので、医療費が高額になったときは高額療養費制度も使える場合があります。
Q3. 里帰り出産で、住んでいる場所と別の県の病院でも使えますか?
はい、使えます。
出産育児一時金は、加入している健康保険から支払われるしくみです。
どこの病院で産んでも、あなたの保険が対象なら受け取れます。
里帰り先の病院に、直接支払制度が使えるか確認しておきましょう。
Q4. 双子や三つ子のときは、金額はどうなりますか?
赤ちゃんの人数分がもらえます。
双子なら50万円が2人分で100万円、三つ子なら3人分です。
多胎の場合は手続きで確認されることがあるので、病院や保険の窓口に伝えておくと安心です。
Q5. パパの扶養に入っている専業主婦(夫)でも、もらえますか?
はい、もらえます。
扶養に入っている家族が出産した場合も、対象になります。
この場合は、扶養しているパパの健康保険から受け取ります。
共働きでママ自身が保険に入っているなら、ママの保険から受け取ります。
Q6. 退職して間もないのですが、もらえますか?
条件を満たせば、もらえる場合があります。
退職前に1年以上その健康保険に続けて入っていて、退職から6か月以内に出産した場合は、前の保険から受け取れることがあります。
ただし細かい条件があるので、前の勤め先の健康保険に確認してください。
Q7. いつまでに申請すればいいですか?
出産した日の翌日から2年が期限です。
2年を過ぎると受け取れなくなるので、産後の落ち着いたときに早めに手続きしましょう。
直接支払制度を使った差額申請も、同じく2年が目安です。
🛍️ 出産準備・退院後にあると助かる育児グッズ
出産入院バッグに入れておきたい「授乳クッション」「ガーゼスタイ」など、わが家で実際に使ってよかったアイテムは楽天ROOM(papasuta-room)にまとめています。
まとめ:今日からできる1つのこと
まず避けたい3つのNG
- 病院に受け取り方を確認しないまま出産日をむかえる
- 出産費用が安く済んだのに、差額の申請を忘れる
- 共働きで、どちらの保険から申請するか決めていない
やっておくと安心な5つのこと
- 出産する病院に受け取り方を早めに確認する
- 出産費用の相場を病院に聞いておく
- 差額が出そうなら、使いみちを先に決めておく
- 出産以外にもらえるお金も一緒にチェックする
- 夫婦で「お金の担当」を1人決めておく
今日からまず1つ:次の妊婦健診のときに、病院で「直接支払制度は使えますか?」とひとこと聞いてみましょう。これだけで、退院時の立て替えの心配がなくなります。
出産育児一時金は、赤ちゃん1人につき原則50万円という、家計にとってとても大きな助けです。
でも、だまっていてもらえるお金ではなく、受け取り方を選んで手続きすることで初めて活きてきます。
むずかしく考えず、まずは病院にひとこと確認するところから始めれば大丈夫です。
出産後の全体の流れは出産後の手続き一式ガイド、生まれてからもらえるお金は児童手当や乳幼児医療費助成もあわせて読んでみてください。
※この記事は2026年8月時点の情報をもとにしています。金額や制度の内容、必要書類は年度や加入している健康保険・お住まいの市区町村によって変わることがあります。申請の前に、勤め先の健康保険またはお住まいの市区町村の窓口で必ず最新の情報を確認してください。
